Por Matías Ferrari
“Vengo a hablar como madre de un niño con discapacidad severa, como una madre también de una adolescente que no ve futuro en esta Argentina hostil, que está pisándonos la cabeza. Pero vengo a hablar fundamentalmente como endeudada, porque me endeudé para poder sostener la vida de mis hijos, mi propia vida y la vida de mis padres, que son jubilados con una jubilación de miseria. Dejaron de cubrir medicaciones para mi hijo. Me endeudé con la tarjeta de crédito por 1.500.000 pesos este mes, que no sé cómo voy a pagar. Me endeudé con el banco en el que trabajo y en el que estoy con una licencia psiquiátrica por todo lo que estamos pasando. Por todo lo que este gobierno me hizo, nos hizo. Y aunque dé vergüenza hablar de lo endeudados que estamos por sostener la vida de nuestros seres queridos, tenemos que sacudirnos la vergüenza, que la vergüenza cambie de bando. ¡Son ellos los que deberían tener vergüenza!“.
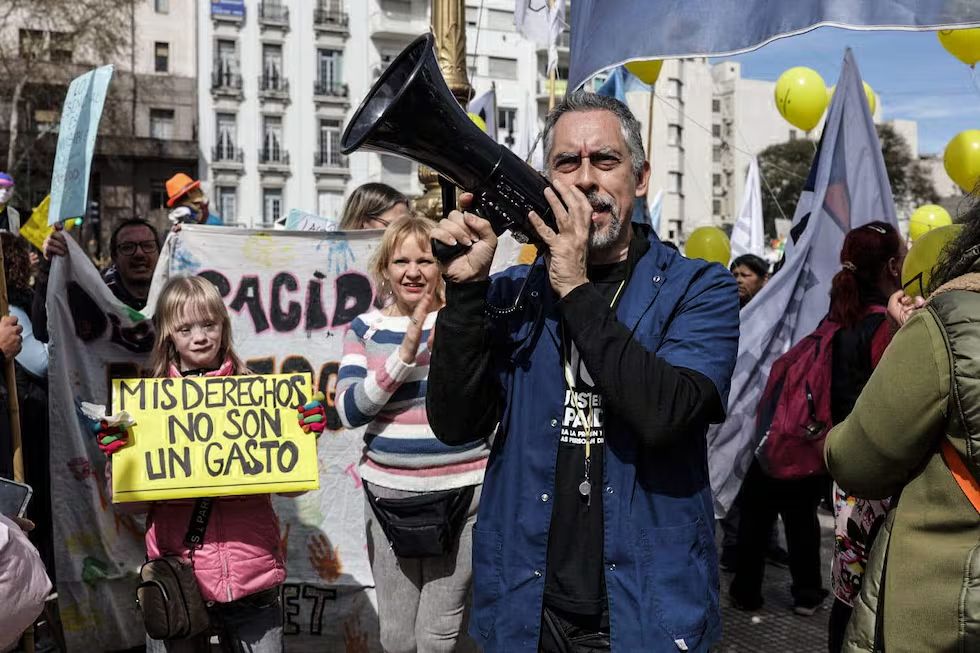
Mientras dentro del recinto los diputados votaban el emplazamiento a comisiones de las múltiples iniciativas para paliar la situación de los más de seis millones de morosos y el proyecto para extender la emergencia en discapacidad por un año, Julieta Molina habló desde el pequeño escenario montado sobre la calle, de espaldas al Congreso. Terminó con la voz quebrada, y abajo, sobre Rivadavia y Entre Ríos, varios terminaron con un nudo en la garganta. Fue durante la marcha de este miércoles, en que ambos universos —endeudados y familias del colectivo de la discapacidad— se cruzaron por primera vez.
Como ella aclara, la suya es la realidad de miles que no forman parte todavía de las muchas estadísticas e informes sobre deudas y morosidad, pero que se endeudan para pagar medicamentos, tratamientos, prótesis o un tipo de alimentación específica, o porque no hay trabajo o los trabajos que hay se pagan mal y la plata sencillamente no alcanza.
“Estamos casi todas endeudadas”, le dice Julieta a Página/12 sobre las madres como ella con hijos con discapacidad. Desde el espacio Movida Ciudad —vinculado a Ni Una Menos y Mamá Cultiva—, ella y sus compañeras vienen acompañando decenas de casos como el suyo, y elaboraron un “manual de autodefensa financiera” para asesorar a familias a atravesar la tormenta y organizarse.
Desde allí tienen un termómetro sobre cómo el problema se desató y empeora. “Las personas que nos dedicamos al cuidado somos las más empobrecidas y de eso no habla”, explica. Y pone sobre la mesa cómo se forma la ola, que empieza con el problema salarial-laboral en general, sigue con el ajuste en discapacidad y el sistema de prestaciones y termina en el abuso de los bancos, las “fintech” y finalmente los prestamistas de última instancia, incluidos los familiares y amigos. Todo forma un combo letal “que termina deteriorando aún más la calidad de vida”.
Julieta cuenta su propia experiencia como espejo de muchas otras:
“El centro donde va mi hijo empezó el año pasado con cierre parcial: pasó de atender los cinco días a solo tres. Esos dos días que mi hijo no va al colegio, yo no puedo ir a trabajar. A eso sumale los días que está con convulsiones, pasan tres o cuatro días hasta que se estabiliza. Sin los apoyos necesarios, sin las terapias, todo eso a lo que antes accedíamos con el CUD (Certificado Único de Discapacidad), todo lo tenemos que cubrir de nuestro bolsillo, resentido porque laburamos menos y por la situación económica. Así, primero te fumas los ahorros, después te endeudas con el banco, y así. Pagar una niñera sale carísimo, porque es un trabajo súper complejo: nuestros hijos son corporales, pegan, gritan, implica cambiar pañales con caca de una persona adulta, tienen un montón de situaciones que implican un riesgo de vida. Y con lo que pagan las terapias, cada vez peor, no conseguís a nadie, porque las profesionales se van a buscar otro trabajo. Nos fuerzan a quedarnos en casa. No solo te endeudas, finalmente, sino que además terminás resintiendo vínculos, te acorralan, te quieren disciplinar, te desordenan la vida”.
“Ya no quiero ni mirar”
Página/12 conversó con familias del colectivo para conocer sus historias. En la mayoría de los casos, la deuda que acarrean tiene un punto de contacto con su discapacidad y con los gastos fijos de cuidados y salud. Algunas identidades fueron modificadas a pedido de los entrevistados. Son testimonios que perfectamente podrían escucharse en los plenarios de Finanzas y Discapacidad que comienzan este miércoles en Diputados:
*Mariela es empleada estatal, y su trabajo en un organismo público es el primero en blanco que tiene luego de pasarse muchos años vendiendo pañuelitos en las estaciones de trenes. Tuvo un accidente hace más de 20 años y desde entonces necesita una silla de ruedas para trasladarse. Es viuda. Alquila en negro en CABA. El hogar es amplio, porque necesita espacio para su movilidad, además de que tiene tres hijos. Su deuda empezó por un altercado familiar a la hora de pagarle al dueño del departamento, que pasaba a cobrar en efectivo. Como perdió la bolsa con billetes, o se la robaron, no tenía para pagar, y pidió un préstamo al banco en el que cobra el sueldo. Fue en 2024, las tasas no eran una locura. Pero después ya no pudo pagar. “La última vez que miré, solo de intereses debo tres millones. Ya no quiero ni mirar cuánto es”, le dice a este diario.
*Laura también es empleada pública y tiene un hijo con discapacidad intelectual. Hace seis meses que no paga. Refinanció la deuda dos veces y aun así, no llega, cuenta. Debe $3 millones. Gana 1.400.000. Se sumó changas de corrección de textos para sumar algo más. El sueldo se le vacía a las 48 horas de cobrarlo. “Ya ni lo veo”, dice. Tiene gastos fijos de alimentación para su hijo (que tiene fijaciones con distintos productos específicos) y con algunos medicamentos que la obra social le cubre en parte, y la cuenta sube y sube. El resto del mes lo sobrelleva con la cuota alimentaria del padre del nene y la ayudan amigos, familiares y compañeros. “El presidente y el gobierno se la pasan hablando de la familia, pero no tienen ni idea de qué es. Es una locura que uno tenga que pasar por esto, hacer malabarismos para mantenerse”, protesta.
*Patricio es paisajista y tiene una discapacidad motriz leve en el brazo izquierdo por una lesión en el plexo braquial derivada de un accidente. La operación, la recuperación y la baja de las changas lo dejaron casi en la calle. Pidió un préstamo muy chico en Mercado Pago, cuenta, para pagar las compras en el chino. Nunca la canceló. “Desde entonces me llaman de todos lados, me extorsionan, hasta me dijeron que me iban a allanar”, dice. “Si esto me pasó a mí, que puedo, a pesar de todo, seguir trabajando, no me quiero imaginar al que la pasa peor, con menos ingresos”.
*Andrea tiene una discapacidad mental. El diagnóstico médico es esquizofrenia paranoide. Puede seguir trabajando, muy poco, pero igual la rema. Cobra una pensión, que hoy es el 70% de una jubilación mínima, más el bono. Hace algunas changas, trabajitos que le pasan amigos, los mismos que la ayudan un poco todos los meses para vivir. “No me alcanza, si no pido préstamo, se me viene todo abajo”, dice. Se endeudó por primera vez para pagar la luz: le vinieron 200 mil pesos a fines del año pasado. Sacó un crédito para pagarla. El préstamo tiene débito automático, así que parte de la pensión se le va en pagarlo sin que pueda protestar. “No son cifras muy altas, pero para mí es todo lo que tengo”, dice.
*Patricia es joven, vive en CABA, se traslada en silla de ruedas y trabaja de distintas ramas y rubros artísticos, pero hace de todo. “Ser decapitado es carísimo. Casi todo es importado”, cuenta. “Yo tengo una obra social de las mejores, se me va toda la plata en eso. Porque si me pasa algo, cagué. Pero hay cosas que no me cubre. Por ejemplo, la silla de ruedas, que cubre cada dos años. Y si se te rompe algo en el medio, pum, a ponerse. Se me rompió un joystick el año pasado y me salió un palo. Ahí me empecé a endeudar”, cuenta. En su caso fue con un banco: cuando vio que se le hacía muy grande la bola, acudió a familiares y amigos para cancelar todo. “Decís bueno, ahora me ajusto, dejo de ir al gimnasio, pero tampoco puedo, porque lo necesito por mi condición”. Pone más ejemplos. “La obra social se atrasó con los catéteres para hacer pis. Los uso cinco veces al día. Salen 30 mil pesos cada uno. Hace poco me quedé sin por una semana, hasta que me mandó la obra social. Esa semana lo cubrí yo, me salió 200 mil pesos, es muchísima plata”.
La deuda del Estado
Lo que pasa con Incluir Salud, la obra social estatal de las personas con discapacidad, es el colmo del colmo de la deuda. Es el propio Estado, en este caso, el que les debe a las instituciones de apoyo y rehabilitación, que a su vez, por los retrasos en los pagos, se endeudan con ARCA.
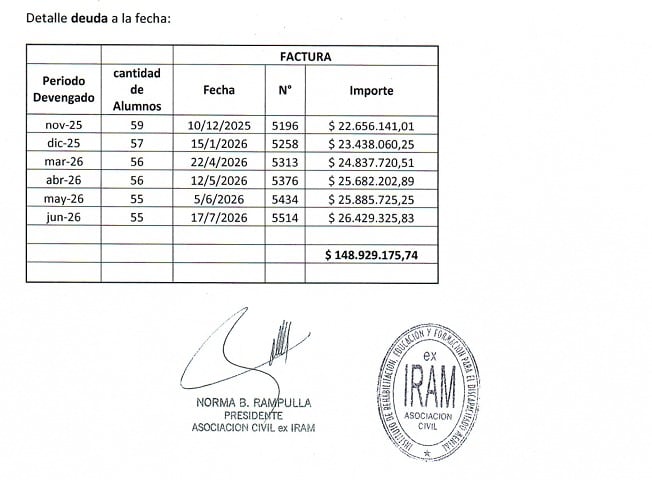
La situación es tan crítica que, en algunos casos como la Fundación IRAM, de Córdoba, especializada en síndrome de Down, la obra social estatal les debe más de $148 millones por pagos atrasados desde noviembre de 2025, incluso desde antes de la entrada en vigencia de la ley Emergencia en Discapacidad, luego de varios meses de dilación en los que incurrió el propio gobierno.
De los 168 alumnos y concurrentes del IRAM, el 40% es Incluir Salud, por lo que el agujero financiero es terminal. Eso redunda en recortes de prestaciones y profesionales que se van. La institución tiene un retraso en el pago de sueldos y también en las cargas sociales, lo mismo que varias de la zona del AMBA que atravesaron momentos igualmente críticos en el primer semestre del año.
“Los ingresos no son suficientes. “Estamos debiendo sueldos desde la mitad de mayo, completo de junio, julio y ahora se sumó agosto”, le dice a este diario Norma, una de las directoras de la institución. “Si bien tenemos otras obras sociales, no es suficiente para cubrir todo. Hay mucho que pagar: sueldos, seguros, servicios, impuestos”.
El resto, cuenta, es deuda. “Solo pagamos lo que es prioridad, para sostener la institución, aunque estamos al borde”. Para sobrevivir hacen rifas, pero ya ni eso. De hecho, cuenta, tienen proyectado clausurar el espacio de formación para jóvenes ya egresados de la secundaria, por lo que hay 40 hombres y mujeres con discapacidad intelectual que se quedarán sin espacio.
En junio, la justicia de Córdoba intimó al Gobierno a regularizar las deudas de Pami e Incluir Salud, pero no lo hace. “El recorte directo del sistema de prestaciones implica un empobrecimiento de las familias”, le dice a Página/12 Marta Lastra, la abogada que impulsó el amparo colectivo y que es madre de un chico con discapacidad.
“Seguimos peleando para que se extienda un año más la emergencia, aunque el Gobierno no quiera, pero también para que cumpla la ley vigente, cosa que no hace”, explica. “Todavía se debe la compensación por los dos años de congelamiento de los aranceles (entre diciembre del 23 y noviembre del 25) y que las actualizaciones por el IPC se apliquen sobre la base real calculada del atraso. Debe ser del 70 por ciento, y el Gobierno la aplica sobre el 30. Eso es mucha plata, es más ahogo. Los chicos están perdiendo terapias, aprenden poco y sociabilizan menos”, concluye.
Fuente: P12