Por Juan Garriga
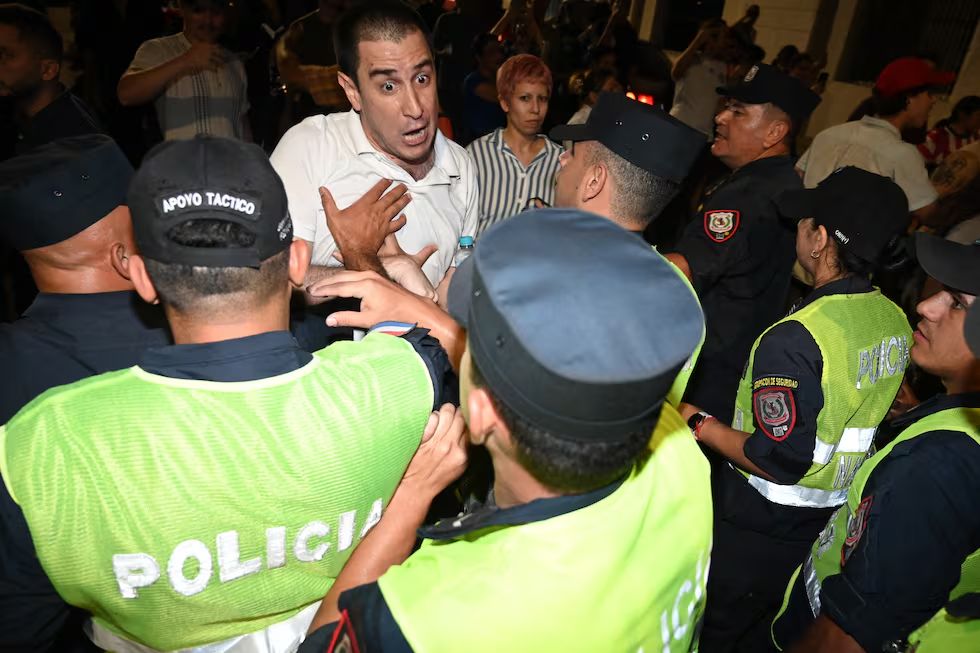
La crisis financiera que sacude a Paraguay, uno de los países que Javier Milei presenta como modelo económico para la Argentina, dejó a casi 3 millones de personas sin acceso a sus ahorros, provocó una caída del 35 por ciento en las ventas comerciales y desató un escándalo político que amenaza la continuidad del presidente Santiago Peña. El cierre de Ueno Bank, una de las principales entidades financieras del país, expuso una trama de irregularidades crediticias, vínculos empresariales con el poder político y fallas de supervisión bancaria. El conflicto escaló hasta el Congreso, donde se presentó un pedido de juicio político contra el mandatario que podría recibir el respaldo de una parte de su propio Partido Colorado.
El derrumbe de Ueno Bank representa un golpe particularmente sensible para el sistema financiero paraguayo. La entidad había experimentado una expansión acelerada mediante una estrategia de apertura simplificada de cuentas, que le permitió incorporar a sectores tradicionalmente excluidos de los servicios bancarios. Entre sus clientes se encuentran jubilados, trabajadores de bajos ingresos y pequeños emprendedores que utilizaban sus plataformas digitales para cobrar ingresos, realizar transferencias y administrar sus actividades comerciales.
A junio de 2026, el banco contabilizaba 2.941.996 clientes, una cifra equivalente a casi la totalidad de los 3,2 millones de personas ocupadas en Paraguay. Aunque no todos sus usuarios pertenecen a la población económicamente activa, la comparación permite dimensionar la magnitud de la crisis. Además, alrededor de 500.000 personas utilizaban exclusivamente los servicios de Ueno Bank, por lo que quedaron directamente marginadas del sistema financiero cuando se suspendieron sus operaciones.
La decisión del Banco Central del Paraguay, adoptada el lunes 2 de noviembre, implicó la interrupción de todos los servicios de la entidad. Los clientes perdieron la posibilidad de utilizar sus tarjetas, retirar efectivo, efectuar transferencias o acceder a sus depósitos. La imposibilidad de disponer del dinero generó una demanda extraordinaria de apertura de cuentas en otras instituciones financieras, cuyos sistemas comenzaron a experimentar dificultades ante la llegada masiva de nuevos usuarios.
El impacto también se trasladó rápidamente a la economía cotidiana. La caída del 35 por ciento en las ventas comerciales refleja las consecuencias de inmovilizar los recursos de una porción significativa de la población. Para miles de pequeños comerciantes y trabajadores independientes, la cuenta bancaria constituía una herramienta indispensable para recibir pagos, adquirir mercadería y sostener sus operaciones.
La intervención fue consecuencia de un deterioro patrimonial que había alcanzado niveles incompatibles con las exigencias regulatorias. Según las inspecciones del Banco Central, el índice de solvencia de Ueno Bank había descendido hasta 5,56 por ciento, frente al mínimo obligatorio de 12 por ciento. Las autoridades también identificaron deficiencias en los mecanismos de evaluación crediticia, inconsistencias en la documentación utilizada para aprobar préstamos y operaciones de financiamiento de gran magnitud con empresas presuntamente relacionadas con el grupo controlador.
Las irregularidades obligaron a introducir correcciones contables superiores a 1,6 billones de guaraníes. A esto se sumó la imposibilidad de recomponer encajes obligatorios por 70 millones de dólares. El cuadro derivó en la resolución de la entidad y en la detención de su CEO, Miguel Vázquez, mientras avanzan las investigaciones sobre las responsabilidades empresariales.
Para los ahorristas, la principal incertidumbre consiste en determinar cuándo podrán recuperar sus depósitos. El Fondo de Garantía de Depósitos contempla una cobertura equivalente a 75 salarios mínimos, actualmente unos 228,3 millones de guaraníes, aproximadamente 38.600 dólares por depositante. Sin embargo, la existencia de esa garantía no significa que los fondos puedan recuperarse inmediatamente.
El Banco Central anunció un primer desembolso de hasta 10 millones de guaraníes por persona, aproximadamente 1.675 dólares. El resto de los depósitos garantizados deberá devolverse mediante un cronograma oficial. La legislación establece un plazo inicial de 15 días corridos desde la resolución, prorrogable por otros 15. Quienes superen el límite de cobertura dependerán del resultado del proceso de recuperación y transferencia de activos.
La crisis también comprometió recursos públicos. El Instituto de Previsión Social mantenía inversiones cercanas a 355 millones de dólares en Ueno Bank, equivalentes aproximadamente al 9 por ciento de su cartera. La entidad administraba, además, el pago de haberes de unos 32.000 jubilados. También quedaron involucrados fondos de la Administración Nacional de Electricidad y de la represa binacional de Itaipú.
Pero las consecuencias económicas son apenas una parte del problema. El escándalo alcanzó directamente al presidente Santiago Peña, quien había sido accionista de Ueno Holding y mantuvo vínculos empresariales con el grupo hasta marzo de 2025. Las sospechas se profundizaron porque, después de asumir la Presidencia, designó al entonces titular de Ueno Bank, Carlos Carvallo, al frente del Banco Central, organismo encargado de supervisar a las entidades financieras.
La crisis obligó a Peña a pedir la renuncia de Carvallo y abrió una disputa institucional de dimensiones inéditas para su administración. La presentación de un pedido de juicio político, con posibilidades de sumar apoyos incluso dentro del oficialismo colorado, muestra que el derrumbe bancario trascendió el terreno financiero.
El episodio también interpela el discurso de Milei, que suele presentar a Paraguay como referencia por su estabilidad macroeconómica, sus bajos impuestos y su inversión privada. Ahora, la experiencia paraguaya exhibe los riesgos de una expansión financiera acelerada cuando los controles resultan insuficientes.
Fuente: P12